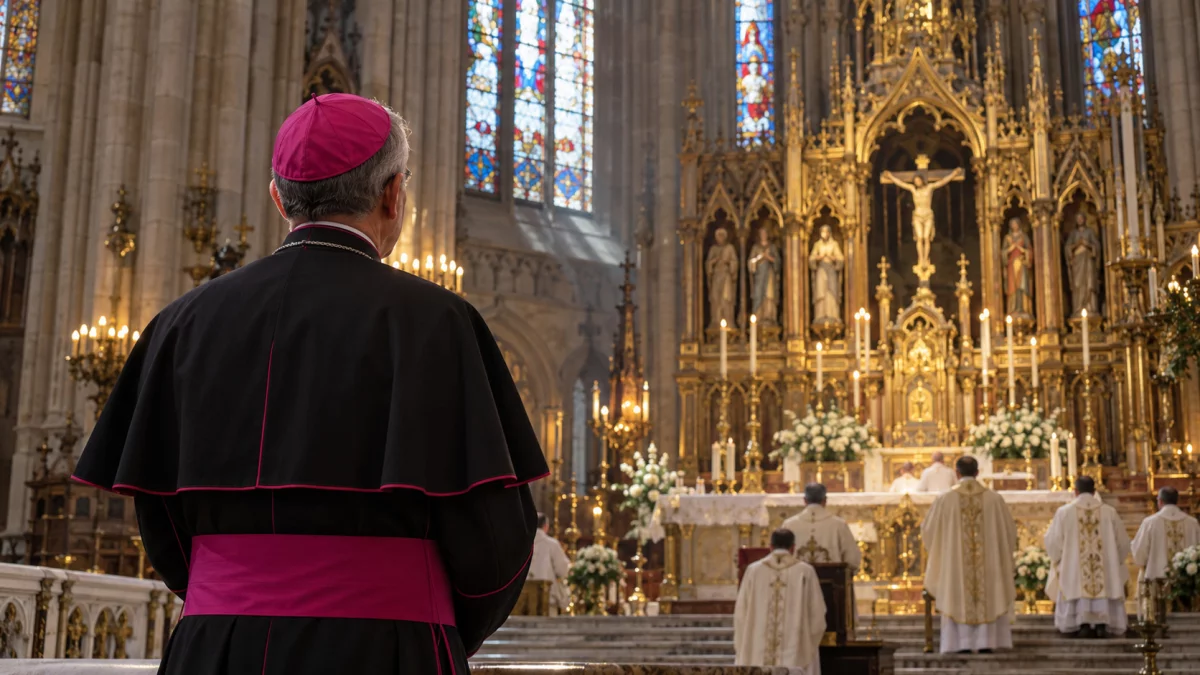
System emerytalny osób duchownych funkcjonuje w ramach polskiego zabezpieczenia społecznego, ale przewiduje szczególny sposób finansowania części składek. Księża, biskupi, zakonnicy oraz inne osoby posiadające status duchownego mogą podlegać obowiązkowym ubezpieczeniom emerytalnym i rentowym. W wielu przypadkach istotną część składek finansuje Fundusz Kościelny, utrzymywany ze środków budżetu państwa.
Mechanizm ten obowiązuje od lat, choć jego zasady i zakres finansowania są przedmiotem debaty publicznej. Dyskusje dotyczą przede wszystkim roli państwa w pokrywaniu kosztów ubezpieczeń osób duchownych oraz sposobu funkcjonowania Funduszu Kościelnego.
Wbrew niektórym popularnym opiniom duchowni nie otrzymują automatycznie jednej, odgórnie określonej emerytury. Wysokość świadczenia zależy od zapisanych składek, okresów ubezpieczenia, ewentualnego kapitału początkowego oraz zasad właściwych dla danego ubezpieczonego. Szczególne reguły finansowania składek nie oznaczają więc istnienia odrębnej, jednolitej emerytury dla całego duchowieństwa.
Ile emerytury otrzymują księża i biskupi w 2026 roku?
Wysokość emerytur duchownych jest zróżnicowana. Osoby, których składki przez dużą część życia zawodowego były opłacane od stosunkowo niskiej podstawy wymiaru, mogą po osiągnięciu wieku emerytalnego otrzymywać świadczenia zbliżone do ustawowego minimum. Z kolei duchowni posiadający wieloletni staż pracy na uczelniach, w szkołach czy innych instytucjach mogą mieć znacznie wyższy kapitał emerytalny.
Z medialnych ustaleń przytaczanych przez Dziennik.pl wynika, że emerytury niektórych polskich biskupów wraz z dodatkowym wsparciem mogą osiągać od około 5000 do 7500 zł miesięcznie. W przypadku osób posiadających dodatkowe uprawnienia wynikające z wieloletniego zatrudnienia lub służby wojskowej wskazywane kwoty mogą być jeszcze wyższe.
Nie istnieje jednak publicznie dostępne, kompletne zestawienie pozwalające precyzyjnie ustalić średnią emeryturę wszystkich polskich biskupów. Przytaczane kwoty należy zatem traktować jako szacunki medialne, a nie urzędowo potwierdzoną przeciętną wysokość świadczeń.
Fundusz Kościelny. Dlaczego państwo opłaca składki duchownych?
Fundusz Kościelny utworzono w 1950 roku na podstawie ustawy regulującej przejmowanie przez państwo określonych nieruchomości należących do kościołów i związków wyznaniowych. Fundusz miał służyć realizacji określonych celów związanych z działalnością tych wspólnot i ich potrzebami materialnymi.
Obecnie jego finansowanie odbywa się z budżetu państwa. Jednym z podstawowych zadań Funduszu jest pokrywanie części składek na obowiązkowe ubezpieczenia społeczne uprawnionych duchownych. Rozwiązanie nie dotyczy wyłącznie Kościoła katolickiego, lecz również osób duchownych innych kościołów i związków wyznaniowych spełniających ustawowe warunki.
Finansowanie obowiązkowych składek odbywa się według następujących zasad:
- 80 proc. składki pokrywa Fundusz Kościelny w ramach podstawowego mechanizmu finansowania ubezpieczeń społecznych duchownych.
- 20 proc. składki opłaca sam duchowny ze środków własnych.
- 100 proc. składki finansuje Fundusz Kościelny w przypadku wybranych grup określonych w ustawie, w szczególności członków zakonów kontemplacyjnych klauzurowych i misjonarzy pracujących na terenach misyjnych.
Ważne jest odróżnienie finansowania składek od finansowania samych wypłat emerytalnych. Fundusz Kościelny nie działa jak odrębny zakład emerytalny, który automatycznie przelewa duchownym dodatkowe świadczenia po zakończeniu pracy.
Najniższa emerytura w Polsce od marca 2026 roku. Ile wynosi?
Waloryzacja świadczeń emerytalno-rentowych przeprowadzona 1 marca 2026 roku podniosła wysokość najniższej gwarantowanej emerytury do 1978,49 zł brutto. Wskaźnik waloryzacji wyniósł 105,3 proc., co oznacza wzrost świadczeń objętych ustawowym mechanizmem o 5,3 proc.
Ta sama kwota minimalnej emerytury obowiązuje również duchownych, którzy spełniają ustawowe warunki jej zagwarantowania. Znaczenie ma przede wszystkim osiągnięcie odpowiedniego wieku oraz wykazanie wymaganego stażu ubezpieczeniowego. W przypadku osób, które nie spełniają tych warunków, emerytura może być niższa niż ustawowe minimum.
Najważniejsze świadczenia obowiązujące od 1 marca 2026 roku:
- 1978,49 zł brutto – najniższa emerytura.
- 1978,49 zł brutto – najniższa renta z tytułu całkowitej niezdolności do pracy.
- 1483,87 zł brutto – najniższa renta z tytułu częściowej niezdolności do pracy.
- 366,68 zł – dodatek pielęgnacyjny.
W przypadku emerytury obliczanej według nowych zasad na jej wysokość wpływają zgromadzone i zwaloryzowane składki, ewentualny kapitał początkowy oraz dalsze trwanie życia przyjmowane do wyliczenia świadczenia. Oznacza to, że dłuższy okres odprowadzania wysokich składek może prowadzić do uzyskania wyższej emerytury.
Ksiądz może otrzymywać inną emeryturę niż biskup. Od czego to zależy?
Różnice między świadczeniami księży i biskupów nie wynikają z istnienia ustawowej tabeli emerytur przypisanych do poszczególnych funkcji kościelnych. Polska ustawa emerytalna nie przewiduje automatycznie wyższego świadczenia tylko dlatego, że duchowny został biskupem albo arcybiskupem.
O wysokości wypłaty decyduje przede wszystkim historia ubezpieczeniowa. Duchowny pracujący przez wiele lat na uczelni i otrzymujący wynagrodzenie z tytułu zatrudnienia może odprowadzać składki od wyższej podstawy niż osoba utrzymująca się wyłącznie z działalności duszpasterskiej.
Znaczenie może mieć również moment przejścia na emeryturę. Późniejsze zakończenie aktywności zawodowej, dalsze odprowadzanie składek oraz sposób obliczenia świadczenia mogą zwiększać jego wysokość. Nie jest to jednak zasada dotycząca wyłącznie duchownych, ponieważ podobne mechanizmy obowiązują również pozostałych ubezpieczonych.
Co przysługuje biskupowi po ukończeniu 75 lat?
W Kościele katolickim ukończenie 75. roku życia ma znaczenie organizacyjne. Prawo kanoniczne przewiduje, że biskup diecezjalny po osiągnięciu tego wieku powinien przedłożyć papieżowi rezygnację z urzędu. Ostateczna decyzja w sprawie jej przyjęcia należy do papieża, dlatego zakończenie posługi może nastąpić później.
Po przejściu na emeryturę biskup senior ma prawo do odpowiedniego utrzymania zgodnie z regulacjami kościelnymi. Może ono obejmować zapewnienie miejsca zamieszkania, wsparcie finansowe oraz określoną pomoc w codziennym funkcjonowaniu.
W publikacjach medialnych pojawia się informacja o dodatkowych kwotach sięgających około 2500 zł miesięcznie. Nie należy jednak utożsamiać takiego wsparcia z powszechnym świadczeniem z Funduszu Kościelnego. Prawo państwowe nie przewiduje automatycznego dodatku w tej wysokości dla każdego biskupa, który ukończył 75 lat.
Ewentualne świadczenia zapewniane przez diecezję stanowią odrębny element utrzymania emerytowanego hierarchii i nie są automatycznie doliczane do świadczenia wypłacanego przez ZUS.
Emerytura duchownego a praca na uczelni. Dlaczego składki mają znaczenie?
W polskich realiach część duchownych łączy działalność duszpasterską z wykonywaniem pracy zawodowej. Dotyczy to między innymi nauczycieli akademickich, pracowników naukowych, katechetów czy osób zatrudnionych w różnych instytucjach.
Zatrudnienie może prowadzić do powstania odrębnego tytułu do ubezpieczeń społecznych. W takim przypadku zastosowanie znajdują przepisy dotyczące zbiegu tytułów ubezpieczenia i finansowania składek. Nie oznacza to automatycznie, że składki z każdego tytułu są opłacane równolegle w pełnej wysokości.
Znaczenie dla emerytury ma rzeczywista podstawa wymiaru składek oraz okres, za jaki zostały one zapisane na koncie ubezpieczonego. Dlatego dwóch duchownych, którzy osiągnęli podobny wiek i przez wiele lat wykonywali obowiązki kościelne, może mieć zupełnie inną wysokość emerytury.
Emerytury wojskowe i ZUS. Dlaczego niektóre przypadki są wyjątkowe?
Sytuacja części hierarchów jest dodatkowo skomplikowana ze względu na uprawnienia uzyskane poza powszechnym systemem ubezpieczeń społecznych. Dotyczy to przede wszystkim osób posiadających historię służby wojskowej oraz związane z nią uprawnienia emerytalne.
Dziennik.pl przywołuje przykład arcybiskupa Sławoja Leszka Głódzia, byłego biskupa polowego Wojska Polskiego. Według medialnych szacunków jego łączne świadczenia i potencjalne dodatkowe wpływy mogą mieścić się w przedziale od 18 do 23 tys. zł miesięcznie.
Takie informacje wymagają jednak ostrożnej interpretacji. Samo posiadanie stopnia generalskiego nie pozwala ustalić dokładnej wysokości emerytury wojskowej, a możliwość pobierania świadczeń z różnych systemów zależy od indywidualnych uprawnień i przepisów dotyczących ich zbiegu.
Z tego powodu nie można przyjmować, że wskazana kwota stanowi oficjalnie potwierdzoną emeryturę konkretnego hierarchy ani że podobne świadczenia są standardem wśród polskich biskupów.
Setki milionów złotych na składki duchownych. Jakie wydatki zaplanowano na 2026 rok?
Finansowanie składek osób duchownych ma istotne znaczenie dla wydatków publicznych. Jak wynika z odpowiedzi Ministerstwa Spraw Wewnętrznych i Administracji na interpelację poselską, na 2026 rok przewidziano wstępnie 261,56 mln zł w części Funduszu Kościelnego dotyczącej składek ZUS.
Wysokość potrzebnych środków zależy między innymi od liczby ubezpieczonych duchownych, podstawy wymiaru składek oraz obowiązujących parametrów gospodarczych. Wzrost minimalnego wynagrodzenia może prowadzić do zwiększenia wydatków na finansowanie składek, ponieważ stanowi ono punkt odniesienia przy ustalaniu podstawy ich wymiaru dla określonych grup duchownych.
W kontekście finansowania emerytur duchownych istotne są następujące wielkości:
- 261,56 mln zł – wstępna kwota przewidziana na finansowanie składek ZUS z Funduszu Kościelnego w 2026 roku.
- 80 proc. – zasadniczy udział Funduszu Kościelnego w finansowaniu obowiązkowych składek społecznych duchownych.
- 20 proc. – zasadniczy udział własny duchownego w tych składkach.
- 1978,49 zł brutto – wysokość najniższej gwarantowanej emerytury od marca 2026 roku.
Nie należy jednak dzielić całkowitych wydatków Funduszu przez liczbę biskupów, aby ustalić wysokość ich emerytur. Środki są przeznaczone na określone składki uprawnionych duchownych różnych wyznań, a nie na wypłatę jednakowej kwoty każdemu hierarsze.
Czy Fundusz Kościelny zostanie zlikwidowany?
Przyszłość Funduszu Kościelnego od lat pozostaje przedmiotem dyskusji politycznej i społecznej. Jednym z rozważanych rozwiązań jest zastąpienie obecnego modelu finansowania systemem dobrowolnego odpisu podatkowego, dzięki któremu podatnicy mogliby decydować o przekazaniu części podatku wybranemu kościołowi lub związkowi wyznaniowemu.
Przeciwnicy obecnego modelu wskazują przede wszystkim na konieczność zwiększenia przejrzystości finansowania związków wyznaniowych i ograniczenia bezpośredniego udziału budżetu państwa w pokrywaniu składek. Zwolennicy utrzymania Funduszu przypominają natomiast o jego historycznych uwarunkowaniach związanych z przejęciem majątku kościelnego przez państwo.
Każda reforma wymagałaby rozstrzygnięcia, kto i w jakiej wysokości finansowałby składki osób duchownych po zmianie przepisów. Istotne byłoby także określenie zasad przejściowych dotyczących osób już objętych ubezpieczeniem.
Na 19 października 2026 roku przytoczone dane dotyczą obowiązującego mechanizmu finansowania. Samo przedstawienie propozycji reformy nie jest równoznaczne z wejściem w życie nowych zasad.
Czy emerytury duchownych będą rosły w kolejnych latach?
Wysokość emerytur osób duchownych, podobnie jak świadczeń pozostałych emerytów, jest uzależniona między innymi od mechanizmu corocznej waloryzacji. Co do zasady następuje ona 1 marca i uwzględnia wskaźniki przewidziane w ustawie o emeryturach i rentach z Funduszu Ubezpieczeń Społecznych.
Na przyszłą wysokość świadczeń nowych emerytów wpływać będą także kwoty zapisanych składek, ich waloryzacja oraz wiek przejścia na emeryturę. W przypadku duchownych znaczenie będą miały dodatkowo ewentualne zmiany zasad finansowania składek z Funduszu Kościelnego.
Nie można jednak zakładać, że każdy duchowny otrzyma w przyszłości świadczenie wyższe od przeciętnej krajowej emerytury. Ostateczna kwota zależy od indywidualnej historii ubezpieczenia, a dodatkowe wsparcie zapewniane przez instytucje kościelne nie jest tym samym co emerytura ustalona i wypłacana przez ZUS.
Komentarze (0)
Wysyłając komentarz akceptujesz regulamin serwisu. Zgodnie z art. 24 ust. 1 pkt 3 i 4 ustawy o ochronie danych osobowych, podanie danych jest dobrowolne, Użytkownikowi przysługuje prawo dostępu do treści swoich danych i ich poprawiania. Jak to zrobić dowiesz się w zakładce polityka prywatności.